
成本上升| 十月塑料包装原料大幅上涨,呼吁包材企业守住合理利润、拒绝内卷
10月以来,塑料包装两大核心原料——聚丙烯(PP)和聚乙烯(PE)价格均出现明显上涨,成本端压力持续向包装制品环节传导。为帮助会员单位准确把握原料动态、合理安排生产经营,中国包联塑包分会结合隆众资讯10月市场月报,将关键走势与后市预判整理如下,并发出行业倡议。
01
原料动态:PP、PE双双走强,成本驱动特征明显
聚丙烯(PP):10月强势上行
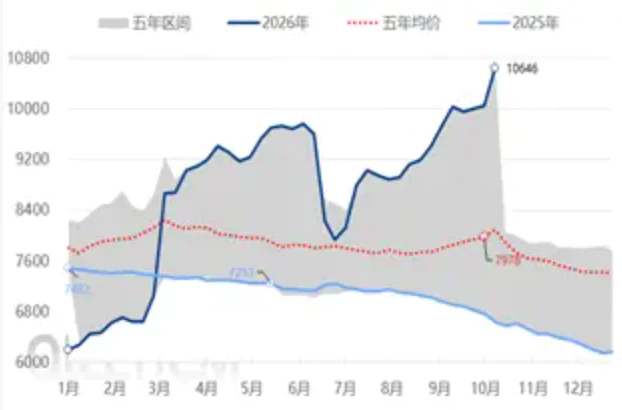
10月中旬全国拉丝均价约10683元/吨,较节前上涨731元/吨,涨幅7.35%。上涨主因是中东地缘扰动推升国际油价(布伦特一度上探115美元/桶上方),成本驱动显著增强;叠加高成本导致PDH及油制装置降负停车、新装置投产延后,现货资源偏紧形成供给支撑。但终端对高价抵触强烈,下游负反馈凸显,成交缩量明显,主因正是原料高价压缩下游利润、成本转嫁困难。
聚乙烯(PE):10月各品种普涨,11月延续偏强震荡
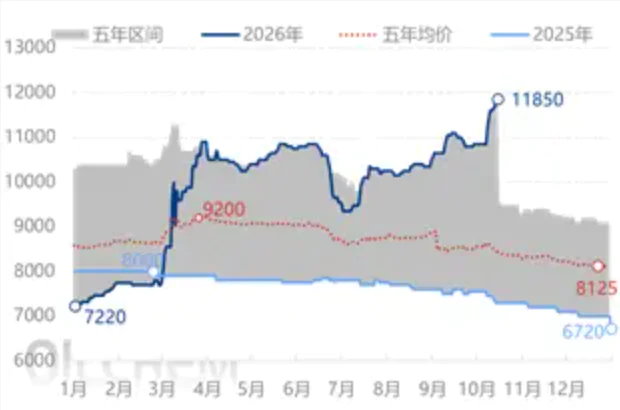
10月PE各品种价格重心显著上移,LLDPE、LDPE、HDPE薄膜月均价环比涨幅在4%—7%区间,成本端油价高位与供应端检修集中形成共振。需求端农膜旺季带动下游开工有所提升,出口量环比增加5.87%至23.8万吨,共同推动价格上行。利润端分化明显:煤制PE维持盈利,而油制及甲醇制工艺持续亏损,部分路线成本压力较大。
02
呼吁:及时与客户商议调价、守住利润、拒绝内卷
原料价格大幅上涨,而包装制品价格调整往往滞后,这一轮上涨直接带来薄膜、注塑、编织、BOPP、CPP等细分领域材料的上涨。下游开工率全面走弱,恰恰说明不少企业正在“硬扛”成本、以亏损换订单。这种以牺牲利润为代价的竞争,短期看似保住了客户,长期却在透支企业的生存能力和行业的健康生态。为此,分会向全体会员单位发出三点倡议:
拒绝内卷,守住底线
第一,建立原料价格联动机制,及时、合理调整制品价格。建议企业将PP、PE原料价格波动纳入报价体系,与下游客户建立价格联动条款或调价窗口机制。原料上涨时,应主动、有据地向客户说明成本变化,争取合理调价,而非独自消化全部涨幅。10月PP、PE涨幅已达4%—7%,若制品价格长期不动,利润空间将被持续挤压甚至转为亏损。
第二,守住合理利润底线,不接“亏损单”。合理利润是企业保障产品质量、按时交付、持续创新的基础。建议企业核算自身完全成本,明确最低接单毛利红线,对明显低于成本的订单坚决说“不”。以亏损换来的订单,既无法保证品质,也无法保证供应稳定性,最终损害的是客户利益和行业信誉。
第三,拒绝内卷式低价竞争,共同维护行业生态。塑料包装行业集中度低、同质化竞争严重,低价抢单往往引发“你降我也降”的恶性循环。分会呼吁会员单位把竞争重心从“拼价格”转向“拼质量、拼服务、拼差异化”,通过产品升级、工艺优化、交期保障等构建核心竞争力。分会也将积极推动行业自律,收集并向有关部门反映原料价格异常波动对下游制品企业的影响,争取政策层面的关注与支持。
风险提示
需特别关注两点:一是11月PP、PE价格均处于高位,建议企业合理安排原料库存;二是12月至次年1月,PP、PE均有较多新装置投产预期,供需格局可能转向宽松。
请各会员单位密切关注原料市场变化,结合自身订单和库存情况,科学制定采购与报价策略。如有原料采购、价格协调等方面的困难和建议,欢迎随时与分会联系。
数据来源:隆众资讯